English
 Español
 Deutsch








Wer ist Resident und wer ist Nicht-Resident?
- Die steuerliche Ansässigkeit (residencia fiscal) entsteht automatisch ab 183 Tagen Aufenthalt pro Kalenderjahr oder bei Verlagerung des wirtschaftlichen bzw. familiären Lebensmittelpunkts.
- Dokumente wie eine NIE, die Anmeldung im padrón oder der reine Immobilienerwerb begründen für sich allein keine steuerliche Ansässigkeit.
- Steuerresidenten deklarieren ihr weltweites Einkommen via IRPF, während Nicht-Residenten (IRNR) nur spanische Einkünfte und die fiktive Eigennutzungssteuer über das Modelo 210 versteuern.
- Aufenthaltsrechtliche Vorgaben (wie die Schengen-90-Tage-Regel) sind strikt von der steuerlichen Einstufung getrennt; Doppelbesteuerungsabkommen schützen vor doppelter Steuerlast.
- inmobiliaria LAS ANCLAS begleitet Immobilienkäufer auf Ibiza mit einem bewährten Netzwerk aus spezialisierten Steuerberatern (gestorías) und Rechtsanwälten.
Eine der häufigsten Fragen internationaler Käufer ist überraschend einfach: „Wann werde ich offiziell in Spanien ansässig?“. Die Antwort ist weitaus wichtiger als die meisten annehmen — sie entscheidet darüber, welche Steuern Sie zahlen, welche Formulare Sie einreichen und wie Ihre Immobilie auf Ibiza (sowie Ihr weltweites Einkommen) von den Steuerbehörden behandelt wird.
Der entscheidende Punkt dabei: Unter „Ansässigkeit“ versteht man in Spanien in der Regel die steuerliche Ansässigkeit (residencia fiscal). Diese ist völlig unabhängig von einer Aufenthaltsgenehmigung, der Anmeldung im Gemeinde-Melderegister (padrón) oder dem Sommereinsatz auf der Insel.
Wie wird man steuerlich ansässig in Spanien?
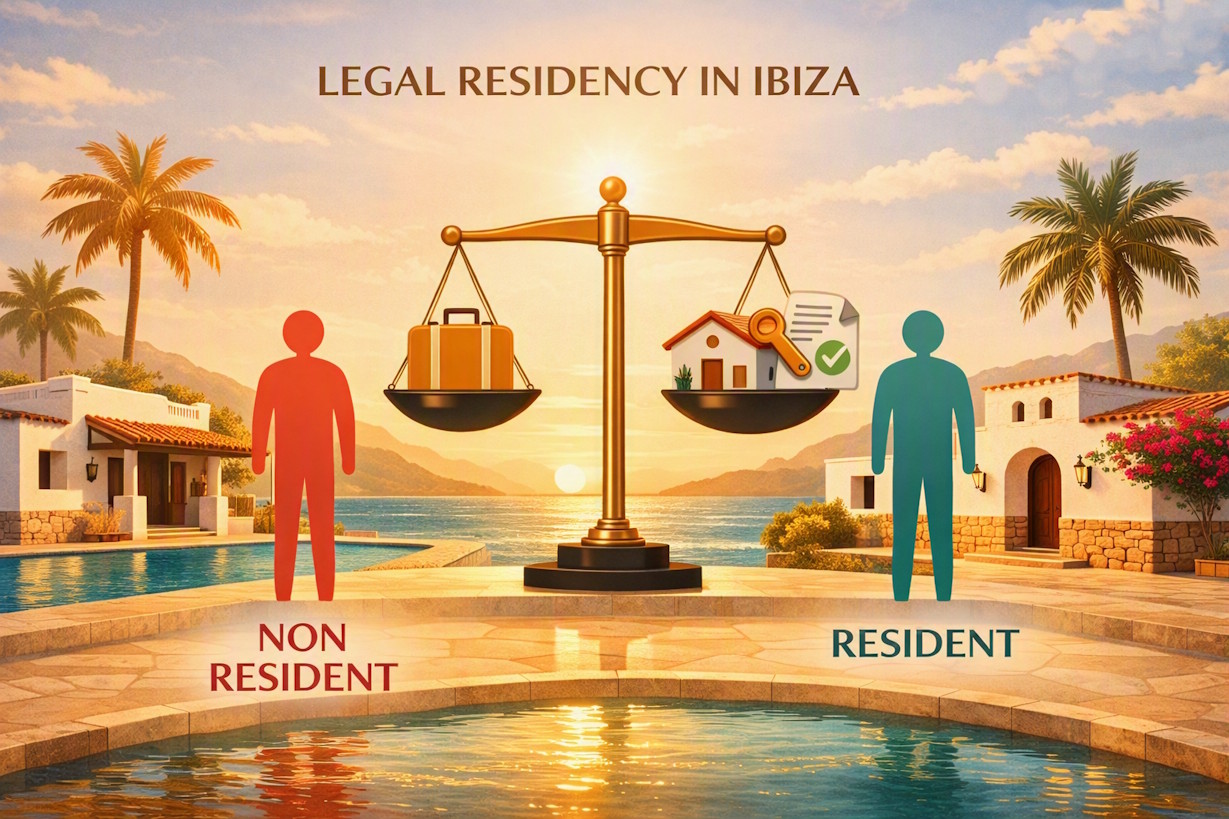
Sie gelten automatisch als steuerlich in Spanien ansässig, wenn Sie sich während eines Kalenderjahres mehr als 183 Tage in Spanien aufhalten oder wenn sich hier der Mittelpunkt Ihrer wirtschaftlichen oder familiären Interessen befindet.
Wichtige Details zu diesen Regeln:
- Die 183-Tage-Regel: Bezogen auf ein einziges Kalenderjahr (1. Januar bis 31. Dezember). Kurzzeitige Auslandsreisen unterbrechen die Zählung nicht, es sei denn, Sie können eine steuerliche Ansässigkeit in einem anderen Land offiziell nachweisen.
- Wirtschaftlicher Interessenschwerpunkt: Selbst wenn Sie sich weniger als 183 Tage in Spanien aufhalten, können Sie als steuerlich ansässig eingestuft werden, wenn sich die Hauptbasis Ihres Unternehmens, Ihrer Beschäftigung oder Ihrer Investitionen hier befindet.
- Familiäre Vermutung: Bis zum Beweis des Gegenteils wird vermutet, dass Sie steuerlich ansässig sind, wenn Ihr (nicht rechtskräftig getrennter) Ehepartner und Ihre unterhaltsberechtigten minderjährigen Kinder ihren gewöhnlichen Aufenthalt in Spanien haben.
- Volles Kalenderjahr: Die steuerliche Ansässigkeit in Spanien gilt immer für das gesamte Kalenderjahr — es gibt keinen unterjährigen Steuerstatus.
Welche gängigen Dokumente machen Sie NICHT zum steuerlichen Resistenten?
Der Besitz spanischer Verwaltungsdokumente oder einer Immobilie vor Ort macht Sie nicht automatisch steuerlich in Spanien ansässig.
Es ist wichtig, die steuerliche Ansässigkeit von üblichen behördlichen Formalitäten zu unterscheiden:
- Eine NIE-Nummer: Eine Steueridentifikationsnummer für Ausländer, die für jede Transaktion benötigt wird, aber keinerlei Einfluss auf den Steuerstatus hat.
- Der Padrón: Die Anmeldung bei der Gemeinde erleichtert die Nutzung kommunaler Dienste, entspricht aber nicht der steuerlichen Ansässigkeit.
- Eine Aufenthaltskarte (TIE oder EU-Anmeldebescheinigung): Bestätigt Ihr rechtmäßiges Aufenthaltsrecht in Spanien, Sie können jedoch Inhaber einer Aufenthaltsgenehmigung sein und steuerlich weiterhin Nicht-Resident bleiben.
- Immobilieneigentum: Der Besitz von Immobilien löst spezifische Nicht-Residenten-Steuern aus, macht Sie allein aber nicht zum steuerlichen Residenten.
Welche steuerlichen Unterschiede gibt es zwischen residenten und nicht-residenten Eigentümern?
Steuerlich in Spanien Ansässige werden mit ihrem weltweiten Einkommen besteuert, während nicht-residente Immobilieneigentümer nur für Einkünfte und Vermögen aus spanischen Quellen besteuert werden.
Wenn Sie steuerlich in Spanien ansässig sind
Sie geben eine jährliche Einkommensteuererklärung (IRPF) auf Ihr weltweites Einkommen und Vermögen ab, unabhängig davon, wo dieses erzielt wird oder wo sich Ihre Vermögenswerte befinden.
Wenn Sie ein nicht-residenter Immobilieneigentümer sind
Sie zahlen die Nicht-Residenten-Einkommensteuer (IRNR). Für Immobilieneigentümer gelten zwei Hauptpflichten:
- Eigennutzung (Eigennutzungssteuer/Imputierte Einkommensteuer): Wenn Sie Ihre Immobilie nicht vermieten, erhebt Spanien eine kleine jährliche Steuer auf ein „fiktives Einkommen“ basierend auf dem Katasterwert (valor catastral). Dies wird jährlich über das Formular Modelo 210 erklärt.
- Mieteinnahmen & Verkäufe: Wenn Sie Ihre Immobilie vermieten, müssen die Einnahmen deklariert werden. Beim Verkauf zahlen nicht-residente Verkäufer Veräußerungsgewinnsteuer.
Beeinflusst der Brexit oder die Schengen 90-Tage-Regel die steuerliche Ansässigkeit?
Nein, die Schengen-Regel von 90/180 Tagen für Nicht-EU-Bürger ist völlig getrennt von den Regeln zur steuerlichen Ansässigkeit.
Der Aufenthalt unter 90 Tagen verhindert Visa-Überschreitungen für Nicht-EU-Passinhaber (wie britische oder US-amerikanische Staatsbürger), aber Ausländerrecht und Steuerrecht verlaufen auf zwei völlig unterschiedlichen Rechtsebenen. Darüber hinaus unterhält Spanien Doppelbesteuerungsabkommen mit den meisten Ländern (Deutschland, Österreich, Schweiz, UK, US etc.), um eine Doppelbesteuerung durch offizielle Ansässigkeitsbescheinigungen (certificado de residencia fiscal) zu vermeiden.
Zusammenfassung: Resident vs. Nicht-Resident auf einen Blick
| Merkmal | Steuerlicher Resident | Nicht-Resident |
|---|---|---|
| Aufenthaltsdauer in Spanien | Über 183 Tage / Jahr (oder wirtschaftlicher/familiärer Mittelpunkt) | Unter 183 Tage / Jahr, ohne maßgeblichen wirtschaftlichen Bezug |
| Steuerlicher Umfang | Weltweites Einkommen & globale Vermögenswerte | Nur Einkünfte & Vermögen aus spanischen Quellen |
| Immobiliensteuer (Eigennutzung) | In der jährlichen Steuererklärung (IRPF) enthalten | Jährliche Erklärung über Modelo 210 |
| Mieteinnahmen | Deklaration über IRPF | Deklaration über Modelo 210 |
Die steuerliche Ansässigkeit wird durch objektive Tatsachen bestimmt, nicht durch Formalitäten oder Absichten. Wir von Inmobiliaria LAS ANCLAS stellen sicher, dass alle unsere Käufer vor dem Abschluss einer Transaktion erfahrenen lokalen Rechts- und Steuerberatern vorgestellt werden. Wenn Sie eine persönliche Empfehlung für einen qualifizierten Steuerberater oder ein Anwaltsteam auf Ibiza wünschen, kontaktieren Sie uns bitte.
Haftungsausschluss: Dieser Artikel dient lediglich der allgemeinen Information und stellt keine Steuer- oder Rechtsberatung dar. Wenden Sie sich bezüglich Ihrer persönlichen finanziellen Situation stets an einen zertifizierten spanischen Steuerberater (gestoría oder abogado).
Alle Angaben ohne Gewähr!